
研究開発にお金をかける会社は伸びる。この話を、詳しく検証していきます。
伸びるには2つの意味があります。会社の売上が伸びるのか、それとも株が報われるのか。今回はその両方を見ます。
結論から言うと、研究開発費が売上の10%以上の会社は、売上は伸びていましたが、株は全体を下回りました。
その中身と、割り方を変えると何が起きるかまで見ていきます。
研究開発費 ÷ 売上高
売上のうち どれだけを 研究開発に使ったか(直近の通期・連結)
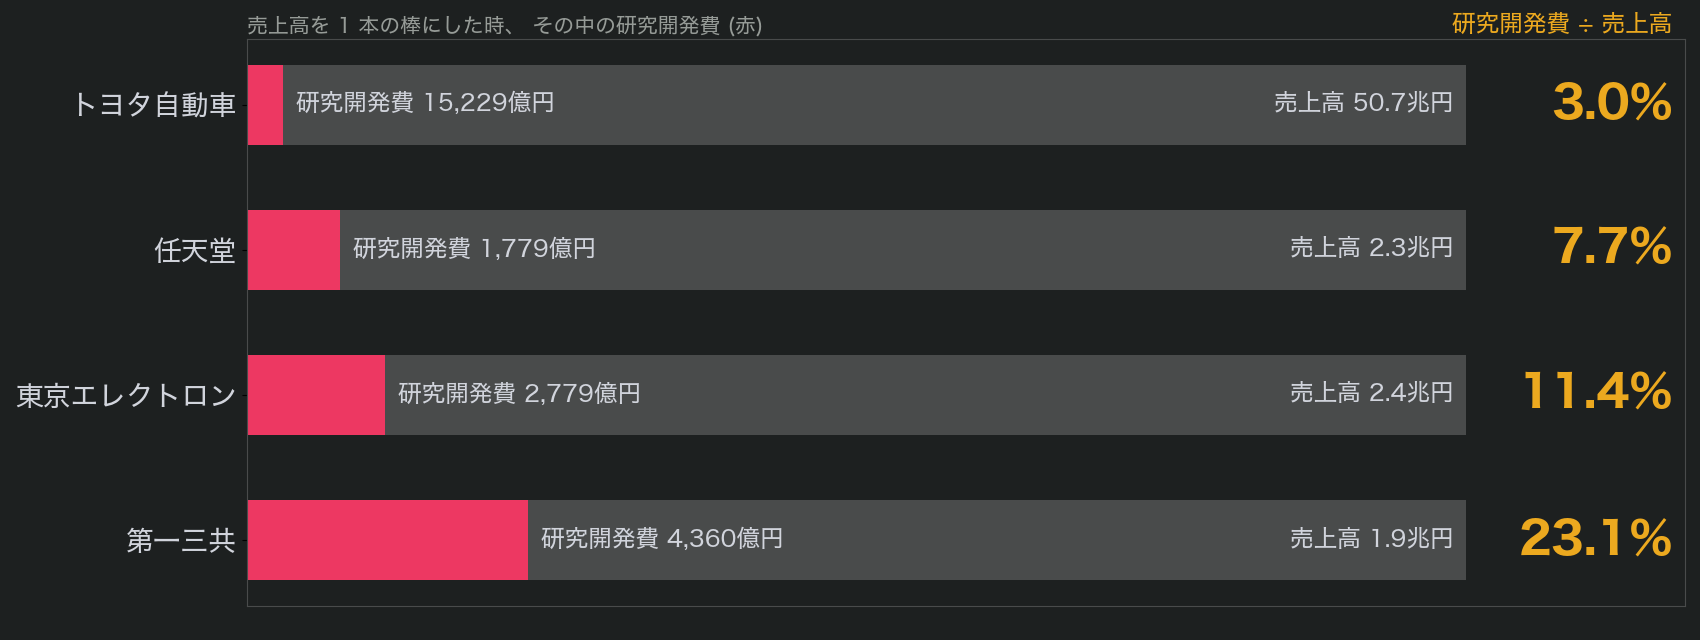
例として 4 社を表示(第一三共は 2025 年 3 月期、 ほかは 2026 年 3 月期)。 値はカブチャレの決算データ
研究開発費は、新しい製品や技術を生むために使うお金です。会計上は費用なので、使った年の利益を減らします。
灰色の棒が売上高、赤い部分が研究開発費です。トヨタ自動車の研究開発費は15,229億円と、金額では4社で一番大きい会社です。
ただ金額だけだと、会社の大きさの違いがそのまま出てしまいます。そこで売上で割った割合で比べます。
トヨタ自動車は3.0%、任天堂は7.7%、東京エレクトロンは11.4%、第一三共は23.1%です。
医薬品の会社は、薬の開発に長い時間とお金がかかるので、割合が高くなりやすい業種です。
検証のルール
例:東京エレクトロン(8035)。 決算発表の翌朝の寄付で買い、 250 営業日後の寄付で売る
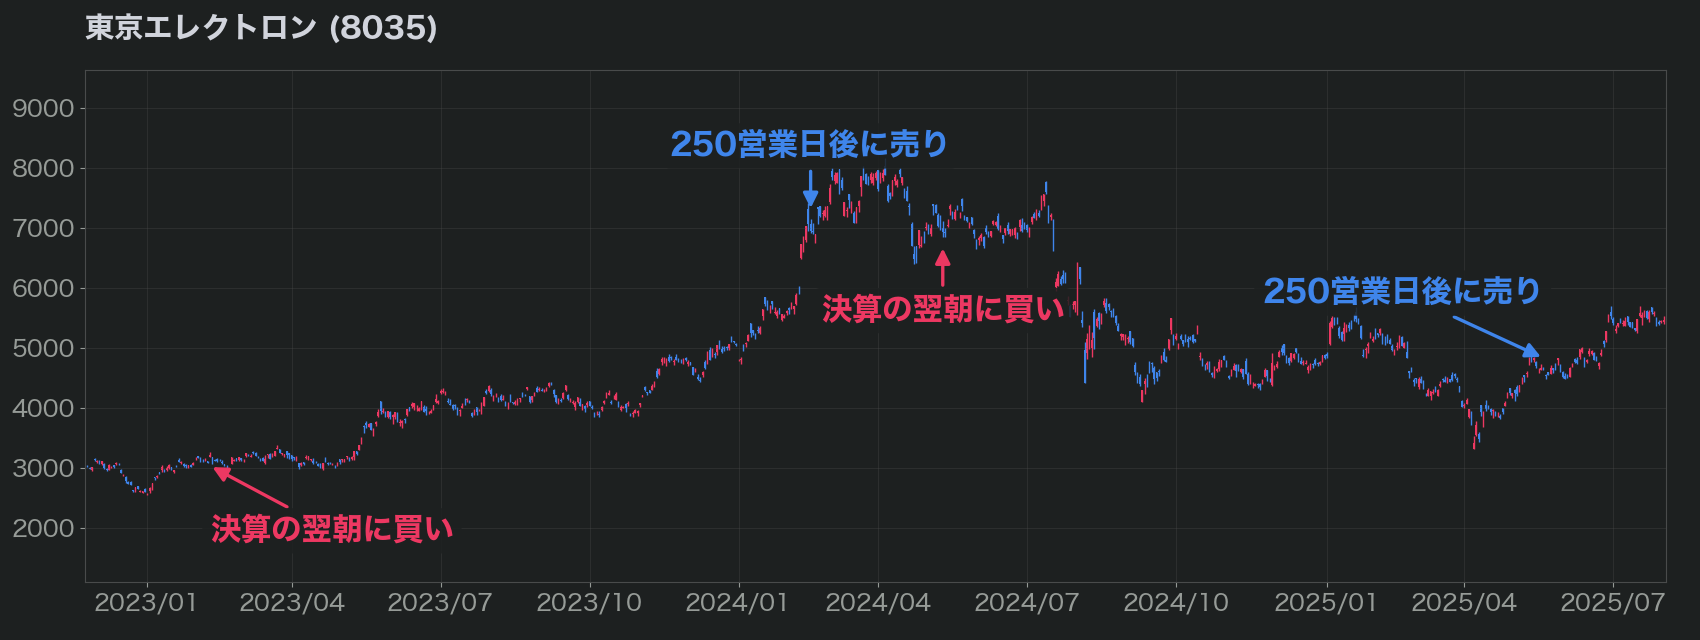
例として1銘柄を表示。費用 片道0.1%込み・配当なし・上場廃止を含む・銀行と金融・売上のない会社は除く
やり方を説明します。全銘柄について、決算が出た次の朝の寄付で買います。
組分けの割合は有価証券報告書に載る数字なので、決算期末から3か月たち、報告書が出た後の通期決算の値を使います。
持つのは250営業日、およそ1年で、最後は寄付で売ります。途中で次の決算が出ても、買い増しや買い直しはしません。
東京エレクトロンのこの2回は、割合が7.9%と8.7%で、5から10%の組です。結果は122.6%の勝ちと、33.8%の負けでした。
これは1つの銘柄の例なので、ここから結論は出しません。全銘柄の結果を見ていきます。
比べ方の約束
- 組分け:研究開発費 ÷ 売上高 で 6 組(1% 未満 〜 30% 以上)
- 対象:2019 年以降の決算で 研究開発費が分かる 9,794 回
- 基準:同じ月に買った回 全体の平均との差
- 判定:結果を見る前に決めた基準で 差があるかを判定
銀行・金融・売上のない会社は除く。 業種・会社の大きさ・PBR をそろえた差も見る
比べ方の約束です。組は、研究開発費が売上の1%未満から、30%以上までの6つです。
対象は、2019年以降の決算で研究開発費の金額が分かる回です。銀行と金融、売上のない会社は除きました。
買った時期によって相場全体の上げ下げが違うので、同じ月に買った回全体の平均との差で比べます。業種や会社の大きさ、PBRをそろえた比べ方もします。
差があると言う基準は、先に決めておきました。差が2ポイント以上、月ごとにならしても残り、6年中5年以上で同じ向きであることです。
6 組の結果
1 年持った 1 回ごと(寄付どうし・費用込み)
| 研究開発費 ÷ 売上 | 回数 | 1 回の平均 | 真ん中の回 | 勝った回 |
|---|---|---|---|---|
| 全体 | 9,794 | +13.9% | +4.6% | 57.9% |
| 1% 未満 | 4,227 | +13.7% | +5.3% | 60.2% |
| 1〜3% | 2,842 | +14.1% | +4.4% | 57.7% |
| 3〜5% | 1,291 | +17.1% | +5.8% | 58.0% |
| 5〜10% | 899 | +16.5% | +5.0% | 57.5% |
| 10〜30% | 373 | +7.3% | −1.7% | 47.5% |
| 30% 以上 | 162 | −8.4% | −20.2% | 28.4% |
6つの組の結果です。全体では、1回の平均が13.9%、真ん中の回が4.6%でした。
平均で一番高かったのは3から5%の組の17.1%、次が5から10%の組の16.5%です。
10%から30%の組は平均7.3%、真ん中の回は−1.7%で、勝った回も半分を切りました。
30%以上の組は、平均も真ん中の回もマイナスで、勝った回は28.4%しかありません。
全体と比べると
同じ月に買った回 全体の平均との差
| 研究開発費 ÷ 売上 | 全体との差 | 全体より上の年 | 基準 |
|---|---|---|---|
| 1% 未満 | −0.2pt | 4 / 6 年 | はっきりせず |
| 1〜3% | +0.1pt | 2 / 6 年 | はっきりせず |
| 3〜5% | +3.1pt | 3 / 6 年 | はっきりせず |
| 5〜10% | +2.6pt | 3 / 6 年 | はっきりせず |
| 10〜30% | −6.0pt | 0 / 6 年 | 下回る |
| 30% 以上 | −22.6pt | 1 / 6 年 | 下回る |
年 = 回が 10 以上ある 買った年(2020〜2025 年)
同じ月に買った回全体と比べます。10%未満の4つの組は、差がマイナス0.2からプラス3.1ポイントでした。
3から5%と5から10%の組はプラスですが、月ごとにならすと差が小さく、年によって上下するので、はっきりした差とは言えません。
10から30%の組は6.0ポイント下回り、6年すべてで全体より下でした。
30%以上の組は22.6ポイント下回り、6年中5年で下でした。この2つの組は、決めておいた基準を満たしています。
損の大きさ・大きな勝ち
1 年持った 1 回ごと
| 研究開発費 ÷ 売上 | 3 割以上の負け | 5 割以上の負け | 2 倍以上になった回 |
|---|---|---|---|
| 全体 | 7.4% | 1.5% | 3.8% |
| 1% 未満 | 5.9% | 1.0% | 3.2% |
| 1〜3% | 6.9% | 1.3% | 3.6% |
| 3〜5% | 6.2% | 0.5% | 4.7% |
| 5〜10% | 9.7% | 1.8% | 5.6% |
| 10〜30% | 14.2% | 3.0% | 4.0% |
| 30% 以上 | 37.7% | 17.3% | 3.1% |
損の大きさも見ます。1年で3割以上負けた回は、全体で7.4%でした。
10から30%の組は14.2%、30%以上の組は37.7%と、大きく負けた回が多くなります。
一方で、1年で株価が2倍以上になった回は、30%以上の組も3.1%あり、全体の3.8%とあまり変わりません。
大きく当たる回もあるが、それ以上に大きく負ける回が多い、という形です。
会社は 伸びたか
では、会社そのものは伸びたのでしょうか……
この続きでは
この続きでは、次のことを見ていきます。
- 赤字と黒字で分けたらどうなる!?
- 業種をそろえたらどうなる!?
- 時価総額で割ったらどうなる!?
- 海外の研究ではどう言われてる!?
続きは、カブチャレの動画で最後まで解説しています。
※本記事は一般的な統計手法による検証結果を紹介するものであり、投資助言や売買の推奨を目的としたものではありません。過去の検証結果であり、将来の成果を保証するものではありません。動画の音声は AI による合成です。