
借金の多い会社の株は危ない。よく言われる話を、詳しく検証します。
上場廃止を含む全銘柄を、決算のたびに借金の多さで7つの組に分け、1年ずつ持って比べました。
この解説版では、結果の数字に加えて、会社の大きさ別、業種別、赤字と黒字、金利が上がった年、それに海外の研究まで見ていきます。
借金の倍率とは
有利子負債 ÷ 自己資本(直近の通期決算)
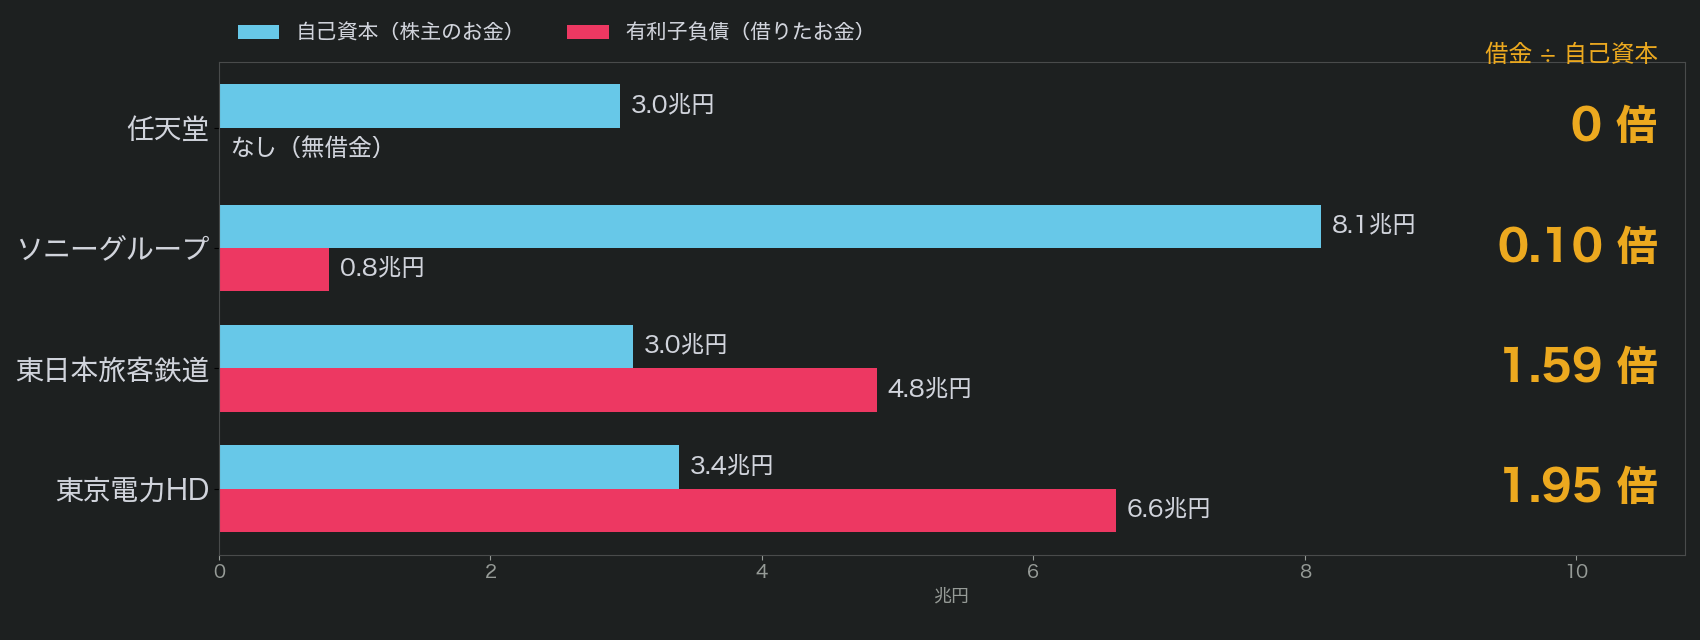
例として 4 社の直近の通期決算(2026 年 3 月期・連結)を表示。 値はカブチャレの決算データ
借金の測り方からです。青い棒が自己資本、つまり株主が出したお金と、これまでの利益の積み上げです。
赤い棒が有利子負債です。銀行からの借入や社債など、利息を払って借りたお金で、買掛金のような商売上の支払いは入りません。
任天堂は有利子負債がなく、いわゆる無借金です。ソニーグループは自己資本8.1兆円に対して、借金は0.8兆円です。
借金を自己資本で割ったものを、借金の倍率と呼ぶことにします。ソニーグループは0.10倍、東日本旅客鉄道は1.59倍、東京電力ホールディングスは1.95倍です。
鉄道や電力のように、大きな設備にお金がかかり、収入が安定している会社は、借金で設備を作ることが多く、倍率が高くなりやすいです。
一般には、この倍率が1倍を超えると借金が多め、と言われることがあります。
検証のルール
例:メルカリ(4385)。 決算発表の翌朝の寄付で買い、250 営業日後の寄付で売る
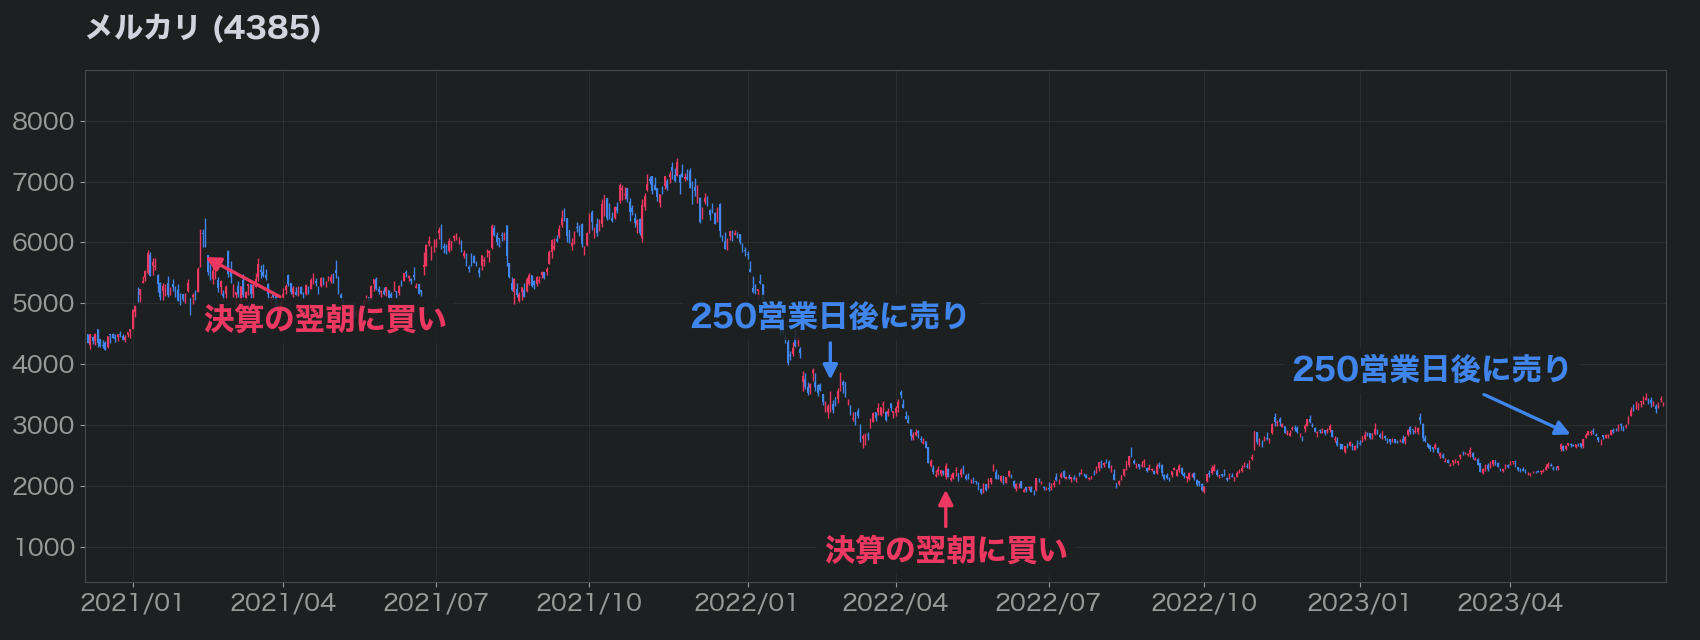
例として1銘柄を表示。費用 片道0.1%込み・配当は含めない・上場廃止を含む・銀行と金融は除く・2019〜2025年に買った回
検証のやり方です。決算が発表されたら、全銘柄を翌朝の寄付で買います。
その時点で発表されている、一番新しい通期決算の借金の倍率で、7つの組に分けます。この買いの時、メルカリは1.5倍、次の買いの時は1.8倍でした。
買ったら250営業日、だいたい1年持って寄付で売ります。持っている間に次の決算が出ても、買い直しはしません。
メルカリのこの2回は、47.5%の負けと、24.8%の勝ちでした。1銘柄の結果では何も言えないので、全銘柄でまとめて比べます。
比べ方の約束
- 対象:2019〜2025 年に買った 18,833 回(上場廃止を含む)
- 除くもの:銀行・金融(お金を借りて貸すのが商売)
- 基準:同じ月に買った回 全体の平均
- 差の判定:平均で 2pt 以上・月ごとでも差・3 分の 2 以上の年で同じ向き
費用 片道0.1%込み・配当は含めない・上場廃止を含む・銀行と金融は除く・2019〜2025年に買った回
比べ方の約束です。対象は、2019年から2025年に買った回で、決算は2019年以降のものを使っています。
銀行や金融の会社は、お金を借りて貸すのが商売で、借金の意味が違うので外しました。
相場の良い年と悪い年が混ざらないよう、比べる相手は、同じ月に買った回全体の平均にしました。
差があると言うのは、平均で2ポイント以上違い、月ごとにならしても差が残り、7年のうち3分の2以上の年で同じ向きの時だけ、と結果を見る前に決めています。
7 組の結果
1 年持った 1 回ごと(寄付どうし・費用込み)
| 借金の倍率 | 回数 | 1 回の平均 | 真ん中の回 | 勝った回 |
|---|---|---|---|---|
| 全体 | 18,833 | +11.7% | +3.2% | 56.0% |
| 無借金 | 2,991 | +8.5% | +2.0% | 53.8% |
| 0.2 倍未満 | 5,617 | +10.7% | +4.0% | 57.6% |
| 0.2〜0.5 倍 | 3,908 | +13.8% | +4.2% | 57.7% |
| 0.5〜1 倍 | 2,968 | +12.7% | +3.3% | 56.0% |
| 1〜2 倍 | 2,034 | +12.3% | +2.1% | 54.3% |
| 2 倍以上 | 1,252 | +14.5% | +1.3% | 51.9% |
| 債務超過 | 63 | −5.4% | −3.0% | 44.4% |
7つの組の結果です。全体では、1回の平均が11.7%、真ん中の回が3.2%でした。
平均で一番高かったのは、借金が2倍以上の組の14.5%で、0.2倍から0.5倍の組の13.8%が続きます。
一方、真ん中の回で見ると、2倍以上の組は1.3%と低めです。一部の大きく上がった回が、平均を押し上げています。
無借金の組は、平均が8.5%で、債務超過を除くと一番低い組でした。
債務超過の組は、平均も真ん中の回もマイナスです。
全体と比べると
同じ月に買った回 全体の平均との差
| 借金の倍率 | 平均の差 | 月ごとにならした差 | 全体より上の年 |
|---|---|---|---|
| 無借金 | −2.7pt | −2.2pt | 2 / 7 年 |
| 0.2 倍未満 | −1.2pt | +0.8pt | 1 / 7 年 |
| 0.2〜0.5 倍 | +1.9pt | +1.2pt | 5 / 7 年 |
| 0.5〜1 倍 | +0.9pt | −0.3pt | 4 / 7 年 |
| 1〜2 倍 | +0.9pt | −0.6pt | 4 / 7 年 |
| 2 倍以上 | +3.3pt | +0.6pt | 4 / 7 年 |
| 債務超過 | −16.8pt | −20.1pt | 0 / 3 年 |
年は 回が 10 以上ある年だけ数える。 債務超過は 3 年しか数えられない
同じ月に買った回全体と比べます。2倍以上の組は、平均で3.3ポイント上でした。
ところが月ごとにならすと、差は0.6ポイントまで縮み、全体より上だった年は7年中4年です。決めておいた基準には届かず、はっきりした差とは言えません。
無借金の組は、平均で2.7ポイント下で、7年中5年で全体を下回りました。月ごとにならしても2.2ポイント下ですが、月によるばらつきが大きく、決めておいた基準には届きません。
基準をはっきり満たしたのは、債務超過の組だけでした。平均で16.8ポイント下で、数えられた3年すべてで全体を下回っています。
損の大きさ・振れ幅
1 年持った 1 回ごと
| 借金の倍率 | 30% 以上の負け | 50% 以上の負け | 2 倍以上に | 持っている間の含み損 |
|---|---|---|---|---|
| 全体 | 8.8% | 2.2% | 3.4% | −14.7% |
| 無借金 | 10.8% | 3.5% | 2.7% | −15.3% |
| 0.2 倍未満 | 6.7% | 1.4% | 2.4% | −13.6% |
| 0.2〜0.5 倍 | 8.0% | 1.8% | 3.7% | −14.4% |
| 0.5〜1 倍 | 9.2% | 2.2% | 4.3% | −15.4% |
| 1〜2 倍 | 9.6% | 2.0% | 4.3% | −15.3% |
| 2 倍以上 | 12.5% | 3.0% | 5.6% | −17.4% |
| 債務超過 | 20.6% | 14.3% | 1.6% | −25.7% |
含み損 = 買値から 持っている間の一番安い値まで(真ん中の回)
次に、危ないかどうかの本題、損の大きさです。
1年で50%以上負けた回は、全体が2.2%、2倍以上の組が3.0%でした。全体の1.4倍ですが、差は0.9ポイントで、決めておいた大きな違いの基準には届きません。
30%以上負けた回は、2倍以上の組が12.5%と多めで、2倍以上に上がった回も5.6%と多めです。上にも下にも大きく振れやすい組と言えます。
無借金の組も、50%以上負けた回が3.5%あり、借金の少ない組がそのまま損が少ない、という形にはなっていません。
大きな損がはっきり多かったのは、債務超過の組の14.3%です。
債務超過の回の8割近くは時価総額100億円未満の会社ですが、その大きさの回どうしで比べても、12.5%対1.9%で多くなりました。
上場廃止で終わった回
上場廃止で終わった回も見ておきます……
この続きでは
この続きでは、次のことを見ていきます。
- 会社の大きさ別だとどうなる!?
- 業種をそろえたらどうなる!?
- 金利が上がった年はどうなる!?
- 海外の研究ではどう言われてる!?
続きは、カブチャレの動画で最後まで解説しています。
※本記事は一般的な統計手法による検証結果を紹介するものであり、投資助言や売買の推奨を目的としたものではありません。過去の検証結果であり、将来の成果を保証するものではありません。動画の音声は AI による合成です。