
株の世界には、「5月に売って、9月に戻れ」という有名な言葉があります。英語では、セル・イン・メイと言います。
夏の間は株が弱いから、5月に売って休んでおき、秋になったら買い戻せばいい。そんな意味です。
今回は、日経平均の43年分の値動きを、夏と冬に分けて、この言葉が本当に当たっていたのかを数えました。
目次
月ごとの 平均の騰落
日経平均 1984〜2025年(42年)、前の月末の終値 → その月末の終値
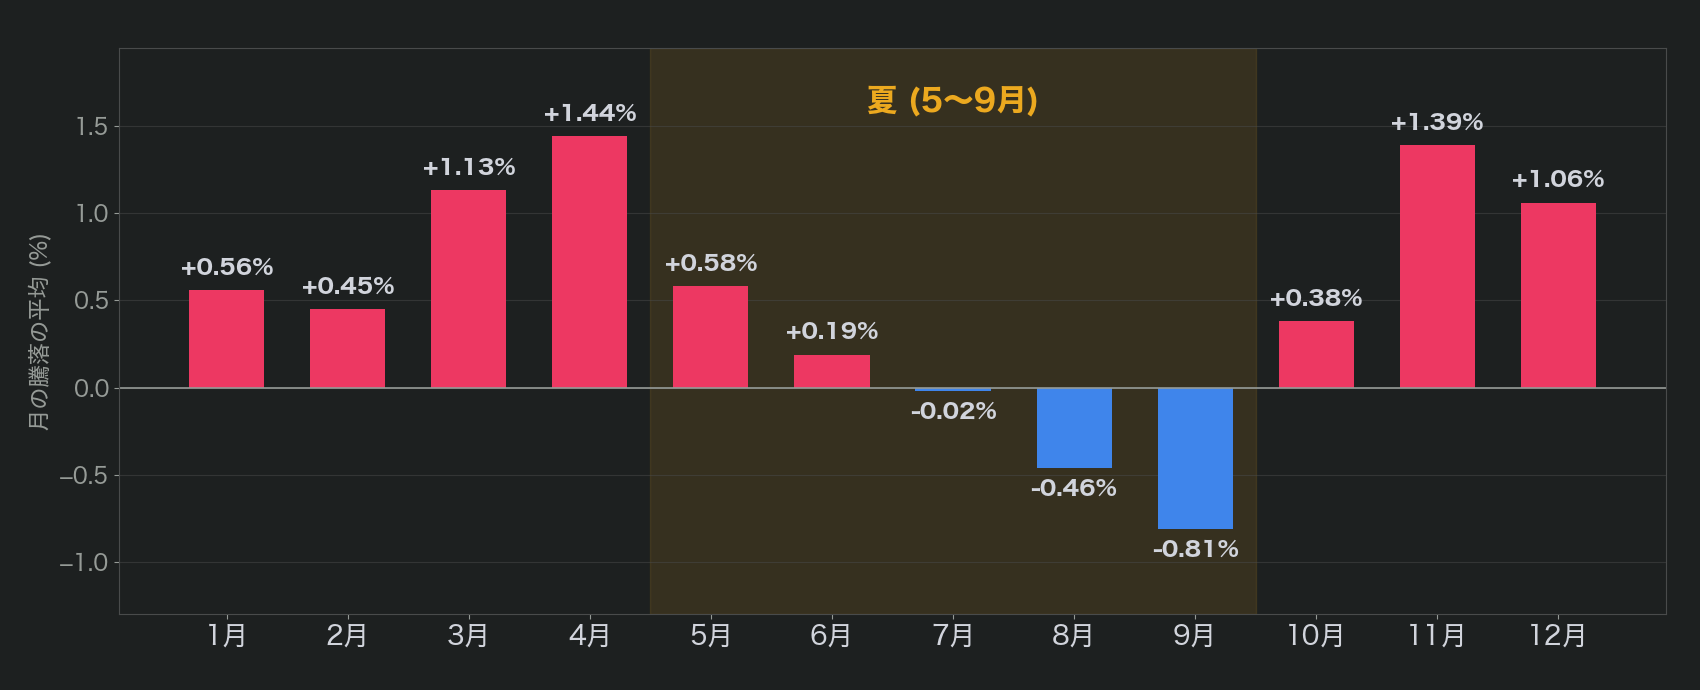
値段だけの指数なので 3月と9月は 配当の権利落ちの下げも含む。1984〜2025年
まず、1年の12か月を並べてみます。棒は、それぞれの月に日経平均が平均で何パーセント動いたかです。
一番低いのは9月で、平均−0.81%。次が8月の−0.46%でした。一番高いのは4月の+1.44%です。
なお、日経平均は配当を含まない値段だけの数字なので、9月には中間配当の権利落ちで下がる分も入っています。
黄色で囲んだ5月から9月を見ると、7月、8月、9月の3か月が、12か月の中の低い方から3つでした。
たしかに、夏の終わりにかけて弱い月が集まっています。では、本当に5月に売って休んだ方がよかったのでしょうか。
数え方の くわしい決まり
カブチャレの株価データ(日経平均そのものの終値)
- 値段:月の最後の取引日の 終値。配当は含めない(値段だけの指数)
- 夏・冬:夏 = 4月末 → 9月末(1983〜2026年の 44回) 冬 = 9月末 → 次の年の4月末(43回)
- 売買:暦だけで決まるので 前もって決められる → その日の引けで売買したとする 片道 0.1% の費用、休んでいる間の利息は 0
- ETF:日経平均のETFは 毎年7月に分配金の分だけ値段が下がり 夏だけが不利になるので 使わない
くわしい決まりです。使うのは、日経平均そのものの、月の最後の取引日の終値です。配当は含めない、値段だけの数字です。
夏は4月末から9月末、冬は9月末から次の年の4月末。夏は1983年から今年までの44回、冬は43回あります。
売り買いの日は暦だけで決まるので、前もって注文を出しておけます。
その日の引けで売り買いしたとして、片道0.1%の費用を引きました。休んでいる間の現金には利息を付けていません。
日経平均に連動するETFを使わなかったのは、毎年7月に分配金の分だけ値段が下がるからです。
値段だけで比べると、夏の側だけが不利になってしまいます。
夏と冬の 平均
日経平均 1983〜2025年の 43組
- 夏(5〜9月)の 平均:−0.2%
- 冬(10〜4月)の 平均:+7.1%
- 格言どおり(夏 < 冬) 43組のうち:27組
夏がマイナスだった回 = 1983〜2026年の 44回中 23回
結果です。夏の平均は−0.2%。冬の平均は+7.1%でした。
43組のうち、夏の方が低かった、つまり格言どおりだったのは27組。外れたのは16組です。
冬の方が夏より平均で7.4ポイント高く、年ごとの差のばらつきと比べても、偶然だけでは出にくい目安を超えていました。
ただし、夏が毎年マイナスだったわけではありません。夏が下がった年は、44回中23回で、ほぼ半分です。
平均・真ん中・マイナスの回数
日経平均 1983〜2025年の 43組
| 夏(5〜9月) | 冬(10〜4月) | |
|---|---|---|
| 平均 | −0.24% | +7.14% |
| 真ん中 | −1.27% | +9.12% |
| マイナスだった回 | 23回 | 16回 |
| 差(冬 − 夏)の t 値 | 2.59 |
t 値 = 差の平均 ÷ (差の標準偏差 ÷ √43)。2 を超えると 偶然では出にくい目安
もう少し細かく見ます。夏の平均は−0.24%、冬は+7.14%。
真ん中の年で見ても、夏は−1.27%、冬は+9.12%で、同じ向きです。
43回のうち、夏がマイナスだったのは23回、冬がマイナスだったのは16回でした。
年ごとの差のばらつきと比べた t 値は2.59で、目安の2を超えていました。
ただ、前半だけ、後半だけで見ると、t 値は1.79と1.86で、それぞれの時期だけでは偶然と区別しにくい大きさです。
43年の 勝ち負け
冬の騰落 − 夏の騰落(上 = 格言どおり、下 = 外れ)
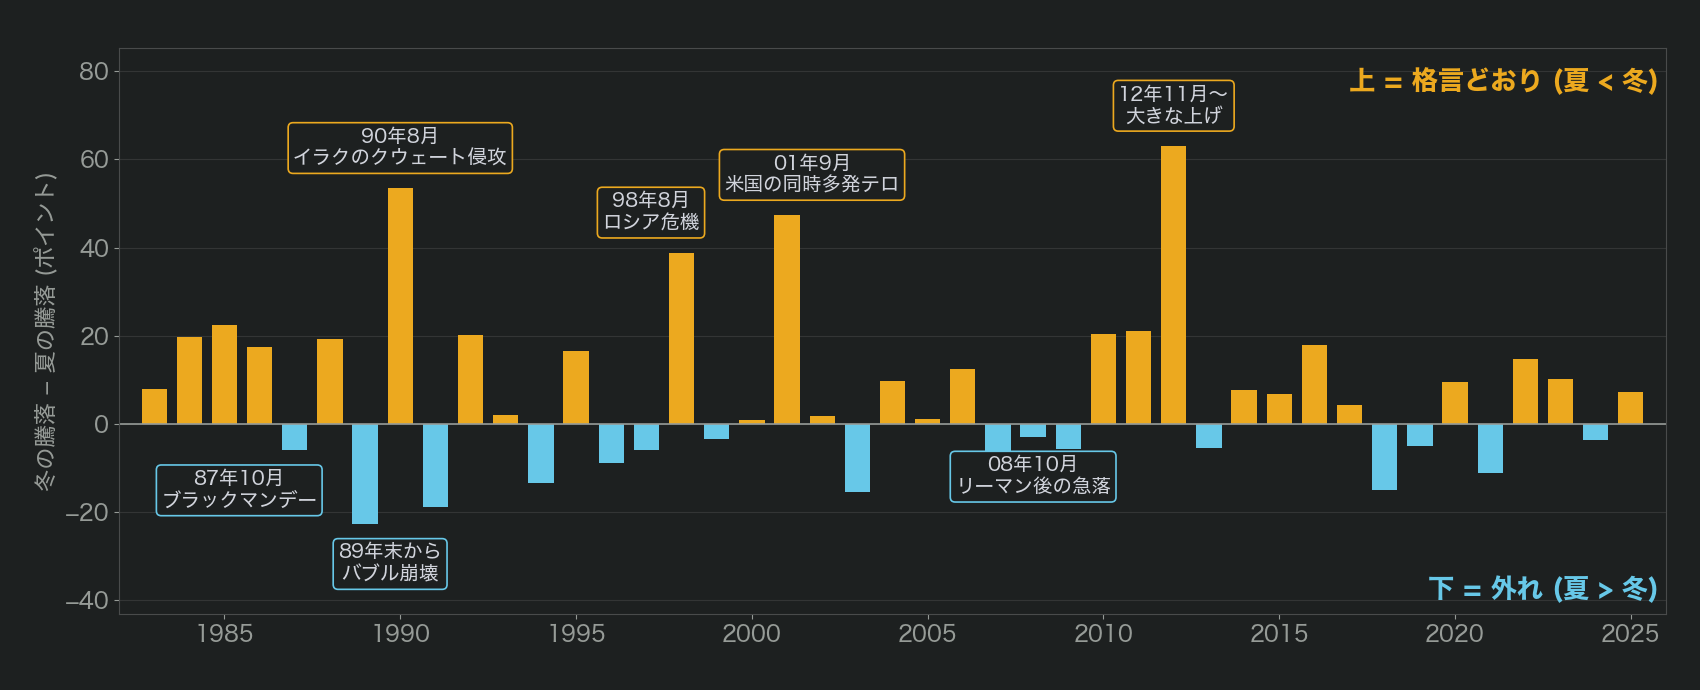
例: 1990年 = 1990年5月〜9月の夏 と 1990年10月〜91年4月の冬
43年分を、年の順に並べました。黄色が上に伸びている年は、格言どおり夏の方が弱かった年。水色が下に伸びている年は、外れた年です。
黄色の年の中には、ずば抜けて大きい年がいくつかあります。
1990年は、夏の間にイラクのクウェート侵攻があり、日経平均は夏の5か月で29.1%下げました。
2001年の夏は、米国の同時多発テロがあった年で29.9%の下げです。
2012年は反対に、冬の間に56.3%も上げた年でした。
外れた年では、1989年の冬にバブルが崩れ始め、冬の方が22.7ポイント低くなりました。
大きな年を 除いても?
43組から 差の大きい5組と 小さい5組を 両方除いた 33組
| 格言どおり | 差(冬 − 夏)の平均 | |
|---|---|---|
| 43組 すべて | 27 / 43 | +7.4ポイント |
| 両はしの 5組ずつを 除く | 22 / 33 | +5.4ポイント |
一部の大きな年だけで、平均が引き上げられているのではないか。そこで、差の一番大きい5組と、一番小さい5組を、両方とも除いてみました。
残った33組でも、格言どおりは22組、差の平均は5.4ポイントで、冬の方が高いという向きは変わりませんでした。
大きく外れた年 / 当たった年
差(冬 − 夏)の 小さい順 3組・大きい順 3組
| 年 | 夏 | 冬 | 差 |
|---|---|---|---|
| 1989年 | +5.7% | −17.0% | −22.7 |
| 1991年 | −8.4% | −27.3% | −18.9 |
| 2003年 | +30.5% | +15.1% | −15.4 |
| 2012年 | −6.8% | +56.3% | +63.1 |
| 1990年 | −29.1% | +24.4% | +53.5 |
| 2001年 | −29.9% | +17.6% | +47.4 |
年 = その年の5〜9月の夏 と 10月〜次の年4月の冬
一番大きく外れた年は1989年でした。夏は+5.7%でしたが、冬にバブルが崩れ始め、−17.0%。
1991年と2003年も外れています。2003年は夏に30.5%も上げた年で、休んでいたら大きく取り逃していました。
当たった側の大きい年は、2012年、1990年、2001年。冬の大きな上げか、夏の大きな下げのどちらかがあった年です。
大きな下げは どちらに入った?
日経平均の 歴史に残る急落と その年の夏・冬
| 出来事 | 入った側 | その夏 | その冬 |
|---|---|---|---|
| 1987年10月19日 ブラックマンデー | 冬 | +11.8% | +5.8% |
| 1990年8月 イラクのクウェート侵攻 | 夏 | −29.1% | +24.4% |
| 2008年10月 リーマン後の急落 | 冬 | −18.7% | −21.6% |
| 2020年3月 新型コロナ | 冬(2019年の冬) | −2.3% | −7.2% |
| 2024年8月5日の急落 | 夏 | −1.3% | −4.9% |
歴史に残る急落が、夏と冬のどちらに入ったかも見てみます。
1987年のブラックマンデーは冬です。でもその冬は、4月までに戻して+5.8%でした。
1990年のイラクのクウェート侵攻は夏で、−29.1%。休んでいた人は大きく得をしました。
2008年は夏も冬も大きく下げ、新型コロナの急落は2019年の冬に入っています。
2024年8月5日の急落は夏でしたが、9月末までに戻していました。急落は、夏にも冬にも起きています。
ここで売って ここで戻る
では、格言どおりに売り買いすると、どう動くのか……
この続きでは
この続きでは、次のことを見ていきます。
- ブラックマンデーは夏?冬?
- 今年2026年は格言どおりだった?
- 始めた年で答えが逆に!?
- 海外の研究と比べると!?
続きは、カブチャレの動画で最後まで解説しています。
※本記事は一般的な統計手法による検証結果を紹介するものであり、投資助言や売買の推奨を目的としたものではありません。過去の検証結果であり、将来の成果を保証するものではありません。動画の音声は AI による合成です。