
値動きの小さい株ほど報われる。海外の研究では、低ボラティリティ効果と呼ばれ、よく知られた話です。
この詳しい解説版では、日本株の全銘柄で、値動きの大きさと1年後の成績の関係を、いろいろな角度から調べます。
先に結論を言うと、値動きの小さい株は大きな損が少ない一方で、平均の儲けは全体より少し下でした。ただ、その中身は時期や業種で大きく変わります。
値動きの大きさとは
例:合図の日までの 60 営業日。 上:株価 / 下:1 日の値動き
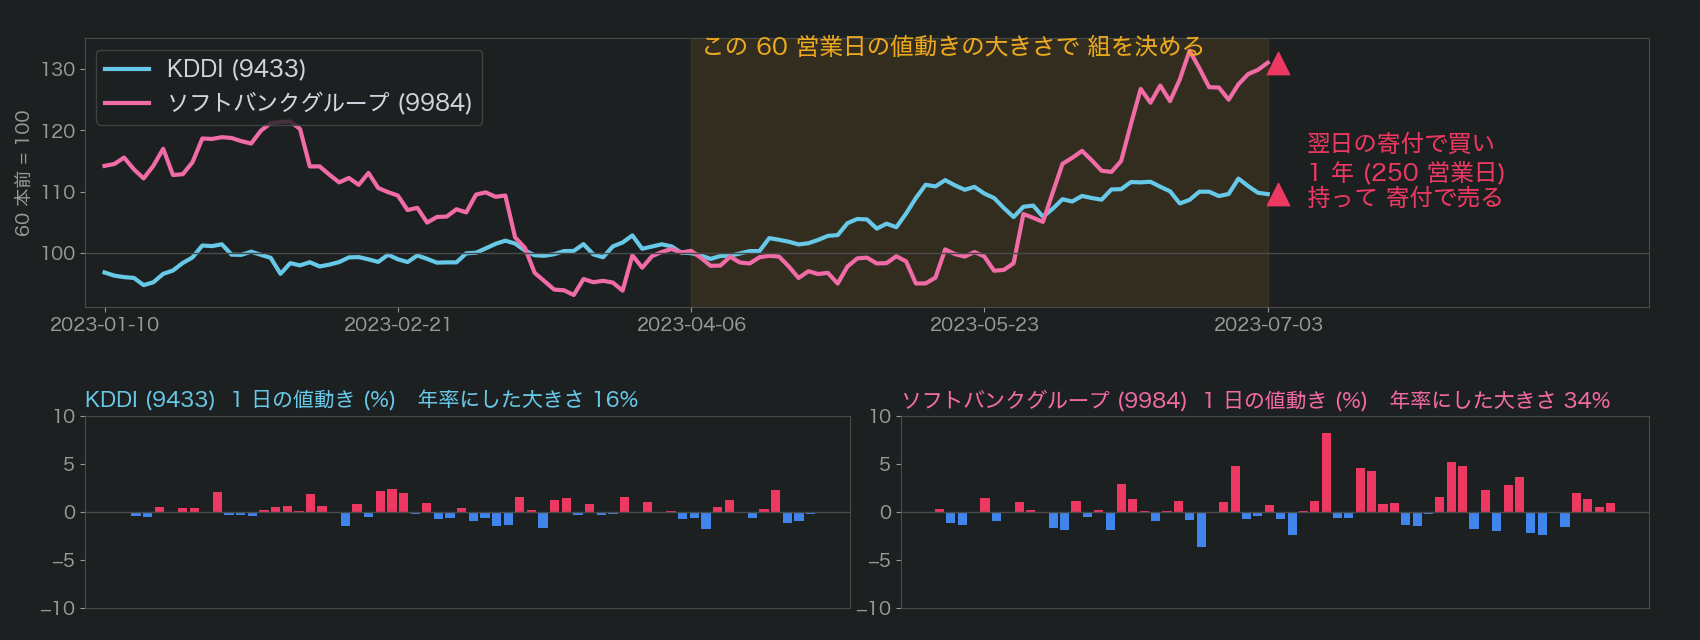
例として 2 銘柄を表示。 買った後の値動きは描いていない
まず、値動きの大きさ、ボラティリティとは何かを見ておきます。2023年の春から夏の、KDDIとソフトバンクグループです。
上の線は、株価を60営業日前を100として並べたものです。黄色の部分が、組を決めるのに使う60営業日です。
下の棒は、1日ごとの値動きです。KDDIは小さく、ソフトバンクグループは上にも下にも大きく動いています。
この1日ごとの値動きのばらつき、標準偏差を、1年分の大きさに直したのがボラティリティです。
KDDIは16%、ソフトバンクグループは34%でした。
この大きさで組を決め、翌営業日の寄付で買って、1年、つまり250営業日持って寄付で売ります。
例は形を見るための2銘柄で、ここから結論は言いません。
組の分け方
- 値動き:買う前の 60 営業日の 1 日ごとの値動きのばらつき(年率)
- 順位:同じ月に買った回の中で 小さい順に 5 組
- なぜ順位:値動きの水準は 相場の荒れ方で 時期により大きく違う
- 除く:値段の動かない日が 2 割以上の回・上場 1 年未満の回
費用 片道 0.1% 込み・配当は含めない・上場廃止を含む・ETF は除く・2000〜2026年10月
値動きの大きさは、買う前の60営業日の、1日ごとの値動きから計算しました。
そして、同じ月に買った回の中で、値動きの小さい順に5つの組に分けます。
決まった値で分けないのは、相場が荒れた年は、どの銘柄も値動きが大きくなるからです。
決まった値だと、年によって組に入る銘柄の数がまるで違ってしまいます。
また、売買が少なくて値段が動かない日が多い銘柄は、見かけの値動きが小さく出るので外しました。
上場して1年たたない銘柄も、上場直後の値動きは特別なので外しています。
何と比べるか
- 売買:全銘柄を 1 年ずつ続けて持つ形を バックテストで作り 1 回ずつに分ける
- 回数:67,639 回(4,697 銘柄)
- 基準:同じ月に買った回 全体の平均との差
- 基準 2:同じ月・同じ大きさ(時価総額)/同じ業種 の平均との差
売買は、全銘柄を1年ずつ続けて持つ形をバックテストで作り、1回ずつに分けました。
組が付いたのは、4,697銘柄、67,639回です。
比べる相手は、同じ月に買った回全体の平均です。こうすると、その年の相場が良かったか悪かったかを除けます。
さらに、値動きの小さい株は大きな会社や、電力・食品のような業種に多いので、同じ大きさ同士、同じ業種同士でも比べます。
5 組の結果
1 年持った 1 回ごと(寄付どうし・費用込み)
| 値動き | 1 回の平均 | 真ん中の回 | 勝った回 |
|---|---|---|---|
| 1 小さい | 8.4% | +3.3% | 57.1% |
| 2 | 10.3% | +3.7% | 56.1% |
| 3 | 12.2% | +3.5% | 54.7% |
| 4 | 12.5% | +1.4% | 51.6% |
| 5 大きい | 11.7% | −4.3% | 45.8% |
5つの組の結果です。1回の平均は、値動きの一番小さい組が8.4%で一番低く、3番目と4番目の組が12.5%前後で高くなりました。
ところが、真ん中の回と勝った回の割合は、ほぼ逆の並びです。
一番小さい組は勝った回が57.1%、一番大きい組は45.8%で、半分を下回りました。
平均で見るか、真ん中で見るかで、結論が逆になる。ここが、この題材の一番大事なところです。
損の大きさ
1 年持った 1 回ごと
| 値動き | 3 割以上の負け | 持っている間の 含み損(真ん中) | 2 倍以上 |
|---|---|---|---|
| 1 小さい | 5.2% | −10.7% | 1.6% |
| 3 | 11.0% | −17.0% | 3.7% |
| 5 大きい | 23.9% | −28.3% | 7.1% |
損の大きさを見ると、差ははっきりしています。
1年で3割以上負けた回は、小さい組が5.2%、持っている間の含み損は、真ん中の回で−10.7%でした。
大きい組は、3割以上の負けが23.9%。
一方で、1年で2倍以上になった回も7.1%あります。この一部の大当たりが、大きい組の平均を押し上げています。
値動きの大きかった株は、その後も大きく動きやすい。これは当たり前の性質で、損の少なさ自体は発見というより、確かめた、という結果です。
値動きの割に
1 回の平均 ÷ 1 回ごとの損益のばらつき
- 小さい組:0.26
- 大きい組:0.13
- 損益のばらつきの差:2.8倍
そこで、値動きの割に、どれだけ儲かったかも見ておきます。1回の平均を、1回ごとの損益のばらつきで割ると、小さい組は0.26、大きい組は0.13でした。
1回ごとの損益のばらつきは、大きい組が小さい組のおよそ2.8倍です。
損益の振れ幅の割には、値動きの小さい株の方が、効率は良かったと言えます。
海外の研究のひとつ、ブリッツさんたちが言う低ボラティリティ効果は、この意味です。
全体と比べると
次に、同じ月に買った回全体の平均と比べます……
この続きでは
この続きでは、次のことを見ていきます。
- 値動きの割に見るとどうなる!?
- 会社の大きさ別だとどうなる!?
- 業種をそろえたらどうなる!?
- 海外の研究ではどう言われてる!?
続きは、カブチャレの動画で最後まで解説しています。
※本記事は一般的な統計手法による検証結果を紹介するものであり、投資助言や売買の推奨を目的としたものではありません。過去の検証結果であり、将来の成果を保証するものではありません。動画の音声は AI による合成です。