
株は長く持つのがいい。しかも、一番上がった日をたった数日逃すだけで、成績が半分になる。こんな話を目にしたことがあるかもしれません。
今回は、日経225に連動するETFの25年分の値動きで、最も上がった日を数日だけ持たなかったら、100万円がいくらになるかを数えました。
そして、その最も上がった日が、いつ、どんな時に来ていたのかも見ていきます。
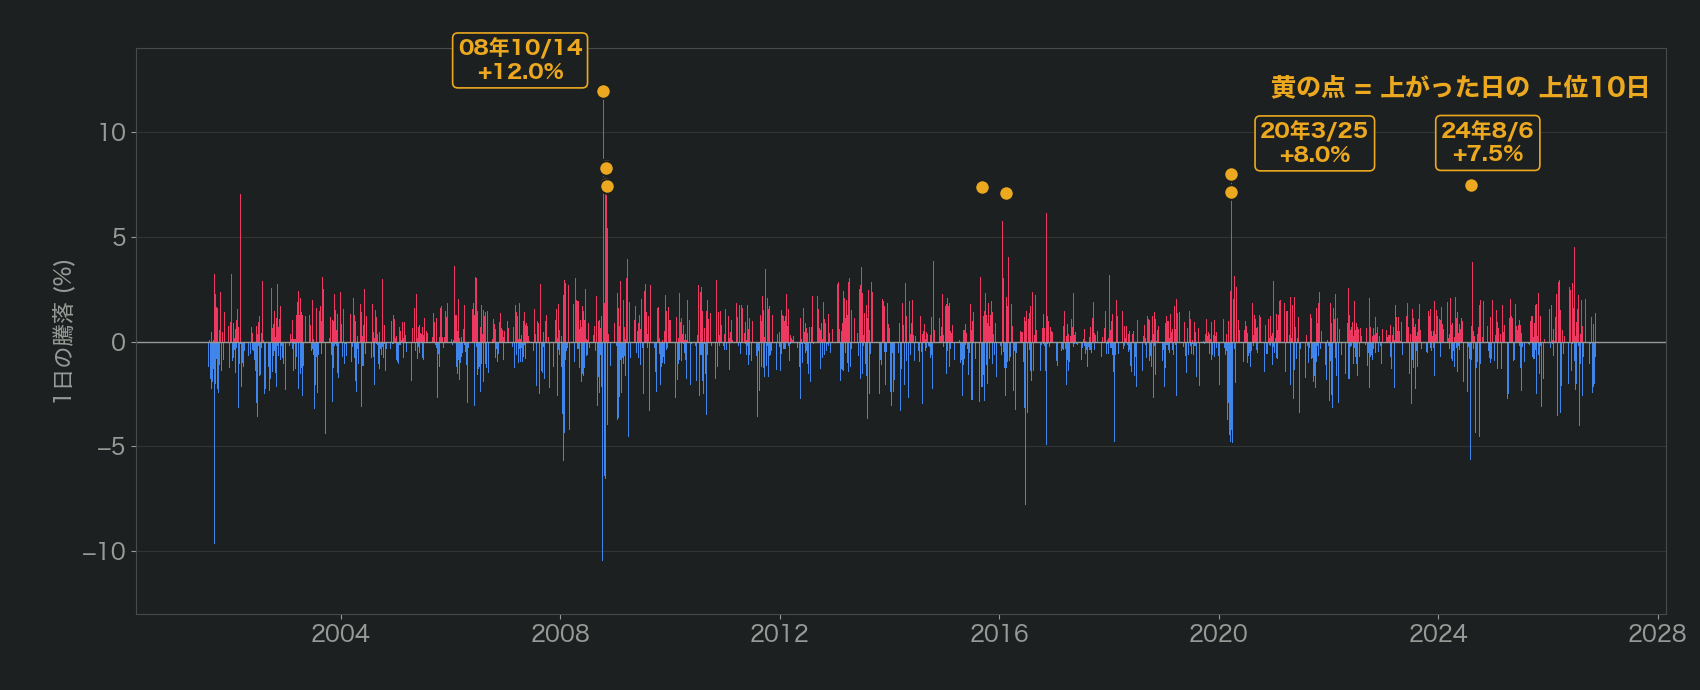
全営業日の 1日の騰落
日経225連動ETF 2001年7月〜2026年11月・6,204営業日
日経225連動ETF(1321)の終値・値段だけ。ETFの市場価格なので 日経平均そのものとは違う日がある
まず、全部の営業日を1本ずつの棒にしました。赤が上がった日、青が下がった日です。
ほとんどの日は小さな動きです。1日の騰落が上下1%以内だった日は、全体の61%でした。
その中で、ときどき細い棒が大きく飛び出します。6,204日のうち、上がった日の上位10日は、どれも7.1%以上の上昇でした。
黄色の点が、その上位10日です。
一番大きかったのは、12.0%上がった日でした。この数日を持たなかったら、どうなるのでしょうか。
数え方の くわしい決まり
カブチャレの株価データ(日経225連動ETF 1321・TOPIX連動ETF 1306・S&P500)
- 騰落:1日の騰落 = その日の終値 ÷ 前の日の終値 − 1 大きい順に順位(同じ値なら日付が早い方が上)
- 逃す:逃した日の騰落を 0 に置き換える (前の日の終値で売り、その日の終値で買い戻す形)
- 年率:最後の金額 ÷ 100万円 を 暦の年数で 1年あたりに直す 費用・税・配当は 含めない
ETFの値段は 年2回の分配金の落ちで下がる(どの持ち方も同じ)。日経平均そのものではなく 連動するETFを使った
くわしい決まりです。1日の騰落は、その日の終値を前の日の終値で割って、1を引いたものです。順位は、大きい順に付けます。
逃した日は、その日の騰落をゼロに置き換えます。前の日の終値で売って、その日の終値で買い戻した形で、費用、税、配当は含めません。
年率は、最後の100万円が何倍になったかを、暦の年数で、1年あたりに直したものです。
日経平均そのものではなく、連動するETFを使っています。
ETFの値段は、年に2回の分配金の落ちで下がりますが、どの持ち方も同じ影響を受けます。
100万円の 増え方の線
日経225連動ETF 2001年7月 → 2026年11月・白 = ずっと持つ、黄 = 上位10日を逃す、ピンク = 上位30日を逃す
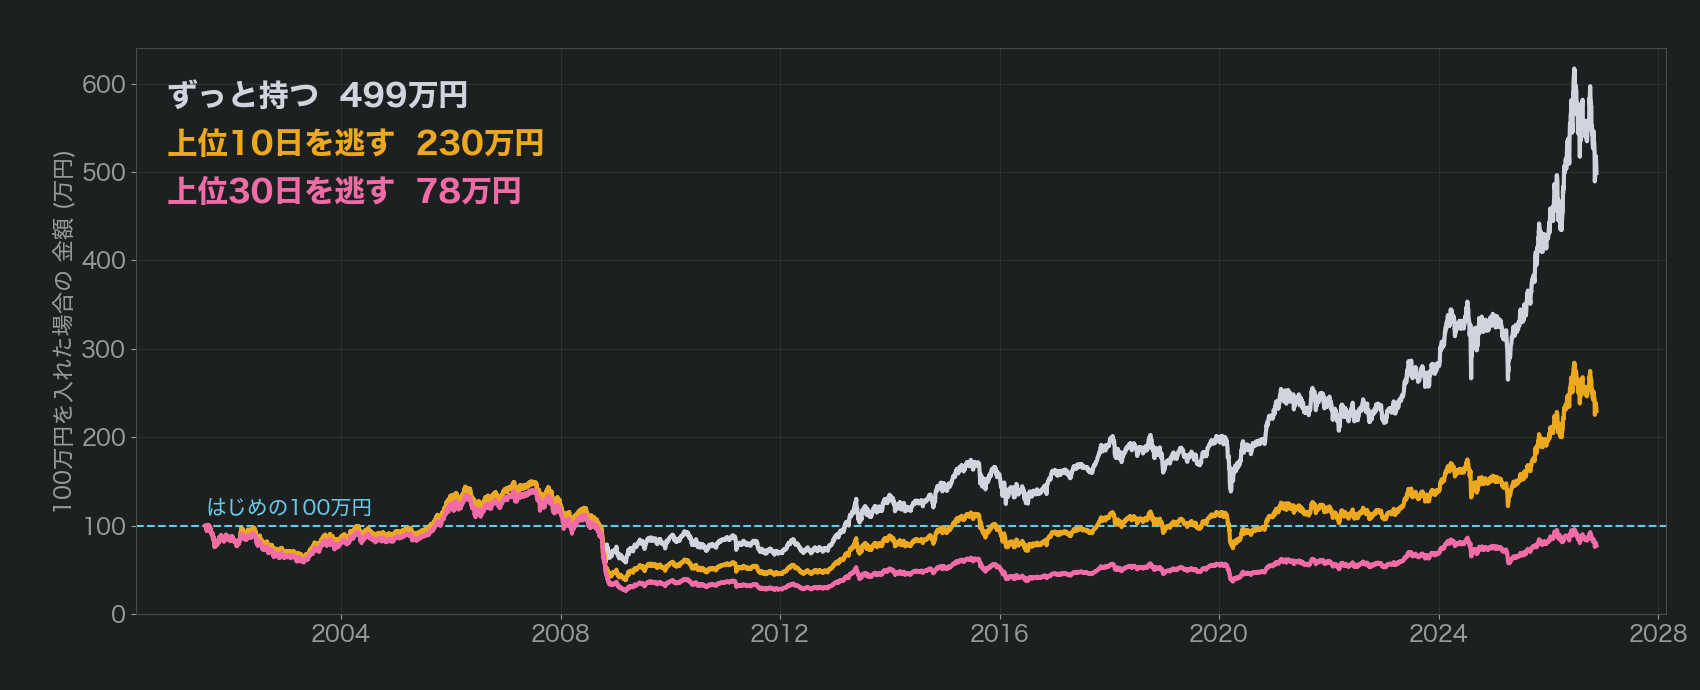
逃した日は、後から分かった日。前もって選ぶことはできません。値段だけ・費用と配当は含めない
結果を、100万円の増え方の線で見ます。25年間ずっと持った場合が、白い線です。右上がりに増えて、最後は499万円になりました。
そこに、上がった日の上位10日を逃した場合を、黄色の線で重ねます。最後は230万円です。
2本の線が大きく離れるのは、2008年の秋の、ほんの数日の間です。上位10日のうち5日が、この時期に集まっています。
最後の金額は、499万円が230万円に減りました。
増えた分で見ると、399%が130%で、約0.33倍、つまり3分の1です。
たった10日、全体の0.16%の日です。
ピンクの線は、上位30日を逃した場合です。最後は78万円と、元の100万円を下回ります。
逃す日を増やすほど、最後の金額が低くなっていきました。
逃す日数と 結果
日経225連動ETF 2001年7月 → 2026年11月
| 逃した日 | 最後の金額 | 年率 | 費用を入れた 最後の金額 |
|---|---|---|---|
| なし(ずっと持つ) | 499万円 | 6.5% | — |
| 上位5日 | 327万円 | 4.8% | 325万円 |
| 上位10日 | 230万円 | 3.3% | 227万円 |
| 上位20日 | 126万円 | 0.9% | 121万円 |
| 上位30日 | 78万円 | −1.0% | 74万円 |
逃した日は、後から分かった日。前もって選ぶことはできません。費用 = 逃す日の売りと買い戻しに片道0.1%
日数ごとの表です。100万円が、25年間でずっと持つと499万円、上位10日を逃すと230万円。
上位30日を逃すと78万円で、元の100万円を下回り、年率はマイナス1.0%になります。
逃す日の売りと買い戻しに、片道0.1%の費用を入れても、最後の金額は227万円で、ほとんど変わりません。
反対に 下がった日を逃すと
日経225連動ETF 2001年7月 → 2026年11月
| 逃した日 | 最後の金額 | 年率 |
|---|---|---|
| なし(ずっと持つ) | 499万円 | 6.5% |
| 下位5日 | 865万円 | 8.9% |
| 下位10日 | 1,316万円 | 10.7% |
| 下位20日 | 2,537万円 | 13.6% |
| 上位10日と下位10日の両方 | 606万円 | 7.4% |
逃した日は、後から分かった日。前もって選ぶことはできません。値段だけ・費用と配当は含めない
反対側も見ておきます。一番下がった日の下位の日を逃したらどうなるか。
下位5日で865万円、下位10日で1,316万円、下位20日では2,537万円になります。
下がった日を避けるほうが、上がった日を逃す影響より、ずっと大きく効いています。ここだけを切り取ると、避ける価値は大きく見えます。
そして、上位10日と下位10日を両方逃すと606万円で、ずっと持つ499万円より多くなりました。
でも、これは全部、後から分かった日です。どの日が上がる日で、どの日が下がる日かは、その日になるまで誰にも分かりません。
年率で 見ると?
「ずっと持つ」と「上位10日を逃す」の年率と その比
| ずっと 持つ | 上位10日 を逃す | 比 | |
|---|---|---|---|
| 日経225連動ETF 2001年〜 | 6.5% | 3.3% | 0.51倍 |
| TOPIX連動ETF 2001年〜 | 4.8% | 1.8% | 0.38倍 |
| 米国S&P500 1970年〜(値段だけ) | 8.0% | 6.4% | 0.80倍 |
年率 = 最後の金額の増え方を 1年あたりに直したもの。値段だけ・費用と配当は含めない
お金の増え方を、年率で比べます。日経225連動のETFは、年率6.5%が3.3%になり、0.51倍でした。
年率の比べ方では、半分と言われる話に近いのですが、半分「以下」ではありませんでした。
TOPIXに連動するETFでは、年率4.8%が1.8%で、0.38倍と、年率は半分を割りました。
一方、1970年からの米国のS&P500では、0.80倍にとどまりました。ただ、直近20年に絞ると0.50倍で、日本とほぼ同じです。
同じ10日でも、期間と市場で、減り方はかなり違います。日本の25年間では、年率は半分に近く、TOPIXでは半分以下になりました。
前半と後半で 分けると
期間を半分に分けても見ます……
この続きでは
この続きでは、次のことを見ていきます。
- 上がった日はいつ来る?
- 米国で見ても同じ!?
- 前半はマイナスに!?
- 海外の研究と比べると!?
続きは、カブチャレの動画で最後まで解説しています。
※本記事は一般的な統計手法による検証結果を紹介するものであり、投資助言や売買の推奨を目的としたものではありません。過去の検証結果であり、将来の成果を保証するものではありません。動画の音声は AI による合成です。